


SeaBank
4,9469.24K Arvustused
Rakenduse andmed
- Versioon
- Sõltub seadmest
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000 000+
- Arendaja
- SeaBank Indonesia
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
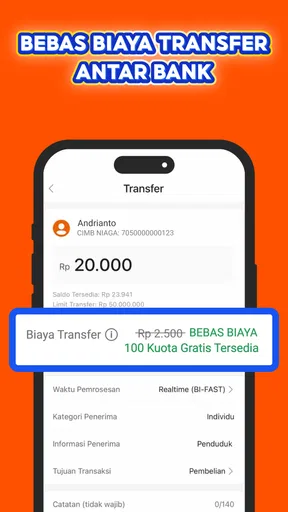
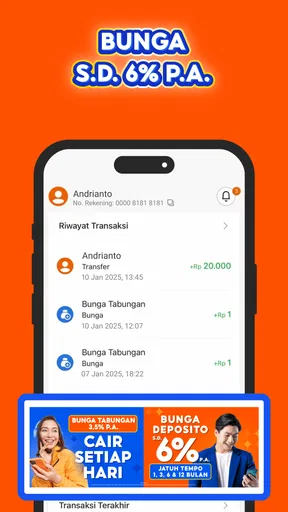
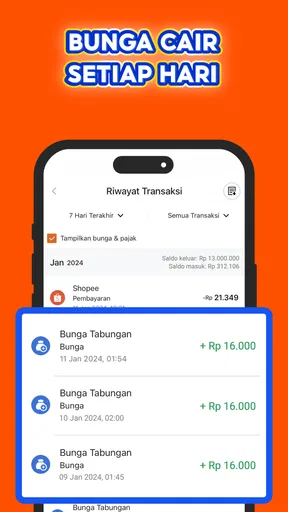
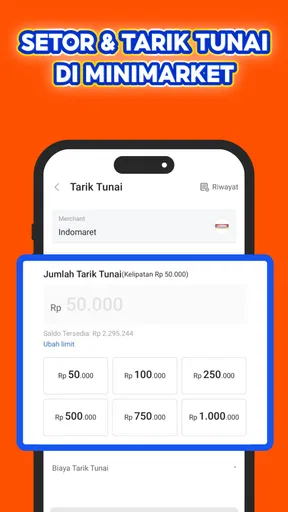
 Analüüsis AppCompare
Esimesel nädalal tundub SeaBank kõige kasulikum siis, kui tahan oma pangatoimingud telefoni kaudu kiiresti ära teha, mitte hakata eri teenuste vahel hüppama. Tegemist on tasuta finantsrakendusega, mille on loonud SeaBank Indonesia. Mulle meeldib selle selge põhieesmärk: tuua igapäevane pangandus mobiili. Samas ei tasu seda võtta kui rakendust, mille kasulikkus selgub pelgalt esimestel päevadel. Pangarakenduse väärtus sõltub sellest, kas see sobitub mu tavapärase rahakasutusega ka siis, kui uudsus kaob.
Esimese nädala mugavus ja õiged ootused
SeaBank sobib inimesele, kes eelistab oma rahaasju telefonis ajada ja tahab panganduse jaoks eraldi mobiilset tööriista. Esimestel kasutuskordadel on oluline proovida läbi just need toimingud, mida päriselt korduvalt vaja läheb: näiteks igapäevase konto vaatamine või mõne tavapärase pangatoimingu tegemine. Nii saan kiiresti aru, kas rakenduse töövoog klapib minu harjumustega, mitte ainult sellest, kas avaekraan tundub arusaadav.
Rakenduse sihtrühm on selgelt seotud Indoneesia pangateenusega: arendaja on SeaBank Indonesia ning see pole lihtsalt üldine rahakalkulaator või mitme panga kontosid koondav vaatur. See eristus loeb. Kui otsin oma olemasolevale kodupangale täiendust või asendust, peaksin enne igapäevaseks kasutamiseks võtmist veenduma, et SeaBank vastab just minu vajadustele ja sobib minu kasutuskohaga. Mugav telefonirakendus ei muuda iseenesest panka, mille teenuseid ma vajan.
SeaBanki kasutajaskond on suur: rakendusel on üle 50 miljoni installi ning selle keskmine hinnang on 4,9. Need arvud annavad aimu laialdasest kasutusest ja väga heast üldisest vastuvõtust, kuid ei ütle, kas see sobib minu pangandusharjumustega. Hindan neid pigem põhjusena rakendust lähemalt uurida kui garantiina, et iga töövoog on minu jaoks ideaalne.
Praktiline nipp esimeseks nädalaks on mitte muuta kogu oma rahaasjade korraldust korraga. Alustan ühest konkreetsest korduvast vajadusest ja jälgin, kui palju samme selle lahendamiseks kulub ning kas leian pärast tehingut vajaliku info üles. Kui kasutan samal ajal ka teist pangarakendust, saan võrrelda päris tegevusi, mitte abstraktset muljet. See on eriti kasulik siis, kui ühes rakenduses meeldib mulle kiirus, aga teises on harjumuspärasem ülevaade.
Kellele esimene prooviperiood sobib
SeaBanki tasub proovida inimesel, kes tahab pangandust telefonis ajada ja on valmis enne põhirakenduseks valimist oma tavatoimingud läbi katsetama. See võib olla hea valik ka neile, kes soovivad panganduse jaoks selgelt eristatud mobiilirakendust, mitte üksnes üldist eelarvestamise tööriista. Tasuta kasutamine vähendab proovimise rahalist tõket, kuid ei tähenda, et rakendus sobib automaatselt kõigile.
Kui ma vajan peamiselt mitme eri panga kontode koondvaadet, keerukat eelarvestamist või mõnda kindlat teenust, mida olen harjunud kasutama teises pangas, ei teeks ma vahetust enne, kui olen SeaBanki enda vajaduste vastu kontrollinud. Rakenduse üldine lubadus teha pangatoiminguid mobiilis ei tõesta, et see katab iga konkreetse inimese kogu finantselu. Sellisel juhul on mõistlik hoida olemasolev lahendus alles, kuni igapäevane kasutus on end päriselt tõestanud.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
Enne konto igapäevaseks kasutuseks võtmist
Kui kaalun SeaBanki põhiliseks pangarakenduseks, eristan kahte küsimust: kas see sobib minu panganduse vajadustega ning kas telefoni kaudu tegutsemine on minu jaoks mugavam kui senine viis. Üks ei tõesta teist. Esmalt tasub välja selgitada, kas saan teha need toimingud, mille pärast rakenduse paigaldasin; seejärel vaadata, kas nende tegemine on piisavalt lihtne, et sellest saaks harjumus. Nii ei aja ma segi uut võimalust ja tegelikku igapäevast kasu.
Uue pangarakenduse proovimisel ei kiirustaks ma kogu oma tavapärast rahakasutust ümber suunama. Hoian esialgu alles tuttava lahenduse ning kasutan SeaBanki ainult seal, kus selle roll on selge. Selline järkjärguline katsetamine aitab märgata, kas hakkan teavet dubleerima või pean ühe ja sama asja jaoks kahte kohta kontrollima. See on väike, kuid praktiline viis vältida olukorda, kus mugavuse otsimine tekitab hoopis segadust.
Kasulikkus kuust kuusse
Pangarakendus teenib oma koha telefonis korduvuse kaudu. Kui avan selle ainult paigaldamise päeval ja siis unustan, polnud sellest palju kasu. Kui aga kasutan sama rakendust regulaarselt oma tavaliste rahaasjade korraldamiseks, võib telefonist kättesaadavus vähendada hõõrdumist: ma ei pea iga kord otsima eraldi seadet ega lükkama lihtsat pangatoimingut edasi. SeaBanki väärtus on seega vähem seotud efektse esmamuljega ja rohkem sellega, kas see aitab mul järjepidevalt oma pangandustoimingud ära teha.
Kujutlen tavalist olukorda: olen liikvel, pean oma rahaasjad üle vaatama ja tahan pangatoimingu kohe telefonis lõpetada. Kui SeaBank on selleks rakendus, mida ma juba tunnen, on loomulik avada see enne, kui ülesanne meelest läheb. Selline väike korduv mugavus võib olla väärtuslikum kui harva kasutatav erifunktsioon. Ent see eeldab, et rakendus katab minu jaoks olulise toimingu ega sunni mind samal ajal teise panga juurde tagasi minema.
Sellise päeva puhul aitab mul enne avamist sõnastada, mida täpselt tahan kontrollida või teha. Kui kavatsus on lihtsalt „vaatan korraks rahaasju”, võib telefonis kerimine muutuda harjumuseks, mis ei vii konkreetse tulemuseni. Selge ülesanne teeb ka alternatiividega võrdlemise lihtsamaks: kas sain asja SeaBankis lõpuni tehtud või pidin otsima teise kanali? See eristus näitab, kas rakendus säästab päriselt samme või on ainult uus ikoon avakuval.
Kuude lõikes tasub märgata ka seda, kas SeaBank aitab mul harjumusi korrastada või tekitab hoopis dubleerimist. Kui rahaasjade osa jaguneb mitme rakenduse vahel, võib algne mugavus muutuda lisatööks: pean meeles pidama, millises kohas millist toimingut teen. See pole SeaBankile ainuomane probleem, vaid mobiilipanganduse tavaline kompromiss. Minu soovitus on määrata rakendusele kindel roll, näiteks kasutada seda konkreetsete igapäevaste pangatoimingute jaoks, mitte püüda kõike korraga ümber kolida.
SeaBank on finantsrakendus, mitte automaatselt kogu rahaelu korraldav süsteem. Seetõttu ei eelda ma, et sellest üksi piisaks säästueesmärkide kavandamiseks, mitme panga jälgimiseks või kulude põhjalikuks analüüsiks. Kui need on mu peamised vajadused, võib eraldi eelarvepidamise tööriist või olemasoleva panga rakendus olla sobivam. SeaBanki kuust kuusse püsiv väärtus sõltub sellest, kas selle konkreetne pangandusroll on minu jaoks piisavalt selge.
Võrdlus teiste pangarakendustega
Võrreldes harjumuspärase pangarakendusega on SeaBanki tugev lähtekoht sama lihtne kui selle eesmärk: pangatoimingud mobiilis. Tavaline alternatiiv on jääda enda senise panga rakenduse juurde, mille töövoog ja konto on juba tuttavad. Sel juhul pole küsimus selles, kumb rakendus on üldiselt parem, vaid selles, kas SeaBank lahendab minu jaoks mõne igapäevase ülesande paremini või mugavamalt. Kui ma ei oska nimetada konkreetset põhjust, miks teist pangarakendust vajaksin, võib lisarakendus jääda kasutamata.
Mitme teenuse koondamise rakendustega võrreldes eelistaksin SeaBanki siis, kui tahan teha pangatoiminguid otse pangarakenduses, mitte ainult eri kontode seisu ühes kohas vaadata. Vastupidi, kui minu tähtsaim vajadus on kõigi kontode koondülevaade, võib selline koondlahendus olla sobivam. Valik sõltub töö eesmärgist: kas tahan oma pangas tegutseda või mitmest allikast rahaasjad kokku koguda. Neid kahte vajadust ei tasu segi ajada.
Hooldus, harjumus ja võimalik väsimus
SeaBanki hoolduskoormust hindaksin eelkõige selle järgi, kui vähe lisatoiminguid see mu tavapärasesse päeva toob. Pangarakenduse kasutamine ei peaks muutuma omaette projektiks. Esimesel kasutusnädalal tasub paika panna, milliste ülesannete jaoks rakenduse avan, milliseid teavitusi või meeldetuletusi ma tegelikult vajan ning kas selle kõrvale jääb mõni teine rakendus, mida kasutan sama asja jaoks. Selline lihtne piir aitab vältida seda, et rahaasjade jaoks tekiks tarbetult palju kattuvaid kohti.
Üks praktiline võte on teha kuu lõpus lühike isiklik kontroll: kas kasutasin SeaBanki päriselt, milliste toimingute jaoks ja kas pidin sama asja mujal uuesti üle tegema? See pole rakenduse erifunktsioon, vaid viis hinnata, kas see teenib minu aega. Kui vastus on, et avan seda regulaarselt ja saan oma ülesanded tehtud, on sellel telefoni rakenduste seas põhjendatud koht. Kui kasutan seda harva või peamiselt sellepärast, et paigaldasin selle hiljuti, pole harjumus veel kinnistunud.
Ka harjumuse kujundamisel tasub olla realistlik: pangarakendust ei pea avama iga päev, et see oleks kasulik. Olulisem on, kas see on olemas just siis, kui mul on vaja oma pangandustoiming teha, ja kas ma mäletan, millise ülesande selle kätte usaldasin. Kui kasutan seda harva, kuid konkreetse vajaduse korral järjepidevalt, võib see olla täiesti põhjendatud. Kui aga avan seda ainult kontrollimiseks, ilma et see aitaks mul midagi otsustada või ära teha, tasub küsida, kas teine tööriist täidab selle rolli paremini.
Väsimus tekib kergesti siis, kui pangarakendus lubab mugavust, aga kasutaja ei tea, milline teenus millise vajaduse eest vastutab. SeaBanki puhul väldin seda, kui otsustan enne kasutamist, kas see on mu põhiline pangarakendus või üks kindla otstarbega lisakanal. Kui jätan rolli määramata, võib iga tehingu eel tekkida küsimus, milline rakendus avada. See väike otsustuskoormus kordub ja võib aja jooksul kaaluda üles mugavuse, mille pärast rakenduse üldse paigaldasin.
Samuti ei tasu suurt kasutajaskonda segi ajada isikliku sobivusega. SeaBankil on umbes 4,2 miljonit hinnangut ja ligikaudu 469 000 arvustust, mis näitab, et paljud inimesed on rakenduse kohta tagasisidet andnud. Keskmine hinne võib olla julgustav, kuid minu enda otsuse juures loeb rohkem see, kas saan oma vajaliku toimingu sujuvalt tehtud ja kas saan seda teha järjepidevalt. Teiste kasutajate rahulolu ei asenda oma töövoo katsetamist.
Piirangud, mida tasub enne põhirakenduseks valimist arvestada
SeaBank ei ole õige valik ainult sellepärast, et tahan tasuta mobiilirakendust. Tasuta hind võib muuta proovimise lihtsamaks, kuid panganduses loeb ka see, kas teenus vastab minu asukohale, vajadustele ja tavapärastele toimingutele. Kuna rakenduse arendaja on SeaBank Indonesia, peaks inimene, kes kasutab teise riigi panka või vajab kohalikku teenust, esmalt kontrollima, kas see lahendus sobib tema olukorraga. See on oluline erand: mugav kasutajaliides ei korva seda, kui vajalik pangasuhe või toiming pole minu jaoks sobiv.
Samuti ei valiks ma seda eelarvestamise rakenduse asemel, kui mu peamine eesmärk on kulukategooriaid jälgida või mitme panga andmeid koondada. Need on erinevad ülesanded. SeaBanki tasub hinnata pangarakendusena ja võrrelda teiste pankade mobiilirakendustega, mitte nõuda sellelt kõike, mida pakub eraldi raha planeerimise tööriist. Õige võrdlus säästab aega ja aitab vältida pettumust, mis tuleb valest ootusest, mitte tingimata rakenduse puudusest.
Kui minu otsus sõltub mõnest väga konkreetsest toimingust, kontrolliksin seda eraldi enne, kui muudan SeaBanki oma peamiseks valikuks. Üldine sobivus mobiilipanganduseks ei tähenda, et iga inimese jaoks oluline töövoog oleks sama. Selle asemel, et lähtuda oletusest või teiste kasutajate hinnangust, panen kirja ühe või kaks vajalikku ülesannet ja hindan rakendust just nende järgi. Nii saan ka ausalt otsustada, kas kasutada seda põhirakendusena, lisakanalina või mitte üldse.
Rakenduse vanusepiirang on PEGI 3, mistõttu sobib selle poe sisureiting ka väga noortele kasutajatele mõeldud sisu tasemega. See märgis puudutab rakenduse sisureitingut, mitte panganduse iseseisvaks kasutamiseks vajalikku otsustusvõimet ega muid teenusetingimusi. Kui kaalun rakendust noore pereliikme jaoks, ei käsitle ma seda märgist loana pangakontot iseseisvalt kasutada; vaatan eraldi, millised kasutusreeglid ja täiskasvanu tugi konkreetses olukorras vajalikud on.
Kas SeaBank jääb pärast uudsuse kadumist alles?
Minu hinnangul võib SeaBank teenida püsiva koha inimese telefonis siis, kui ta tahab oma pangatoiminguid teha mobiili kaudu ja rakendus katab tema korduva vajaduse. Selle 50 miljoni piiri ületanud installide arv ja kõrge keskmine hinnang viitavad laiale kasutusele, kuid pikaajalise väärtuse otsustab ikkagi isiklik harjumus. Ma alustaksin ühest konkreetsest igapäevasest ülesandest, kasutaksin rakendust järjepidevalt ning kontrolliksin kuu aja pärast, kas see vähendas hõõrdumist või lisas lihtsalt ühe koha, mida hallata.
SeaBank on välja antud 2026. aasta septembris ning selle sisureiting on PEGI 3. Kui hindan, kas see jääb pikaks ajaks alles, ei loe mulle rakenduse uudsus ega allalaadimiste hulk iseenesest kuigi palju. Püsiva koha teenib see siis, kui saan selle abil oma päris pangandustoimingud mugavalt tehtud, ilma et peaksin iga kord töövoogu uuesti õppima või sama asja mujal kontrollima.
SeaBanki soovitaksin kaaluda neile, kelle pangandus sobib SeaBank Indonesia teenusega ja kes tahavad telefoni kaudu oma tavapäraseid rahaasju ajada. Jätaksin selle esialgu kõrvale, kui vajan eelkõige mitme panga koondvaadet, keerukamat eelarvestamist või teistsuguse piirkonna pangateenust. Minu jaoks on parim märk püsivast väärtusest see, et avan SeaBanki harjumusest vajaliku toimingu tegemiseks, mitte ainult seetõttu, et see on uus. Kui see roll püsib, väärib rakendus telefoni alles jätmist.
Plussid
- Konto avamine ja igapäevatoimingud käivad mugavalt mobiilirakenduses.
- Kontojääki ja tehinguid saab kontrollida igal ajal.
- Rakendus toetab kiireid digitaalseid makseid ja rahaülekandeid.
- Tehingute ajalugu aitab kulutustel silma peal hoida.
- Paberivaba asjaajamine vähendab vajadust pangakontorit külastada.
Miinused
- Teenuste ja tingimuste saadavus võib riigiti erineda.
- Rakenduse kasutamiseks on vaja internetiühendust ja ühilduvat telefoni.
- Kõik pangatoimingud ei pruugi olla rakenduses saadaval.
- Tehniliste tõrgete korral võib ligipääs kontole ajutiselt katkeda.
- Mobiilipanga kasutamine eeldab seadme ja sisselogimisandmete hoolikat kaitsmist.
Korduma kippuvad küsimused: SeaBank
Mis on SeaBank ja milliseid teenuseid see pakub?
SeaBank on digitaalne pangarakendus, mille kaudu saab hallata kontot ja teha igapäevaseid pangatoiminguid telefonist. Olenevalt riigist võib rakendus pakkuda näiteks raha saatmist, maksete tegemist, kontojäägi ja tehingute vaatamist ning säästmis- või laenuteenuseid. Teenuste valik, tingimused ja saadavus ei pruugi igal turul olla samad, seega kontrollige enne konto avamist SeaBanki ametlikust rakendusest või veebilehelt, mida teie piirkonnas pakutakse.
Kuidas SeaBankis konto avada ja mida selleks vaja läheb?
Konto avamine toimub tavaliselt rakenduses ning hõlmab isikuandmete sisestamist ja isikusamasuse kontrollimist. Valmis tasub panna kehtiv isikut tõendav dokument, telefoninumber ja e-posti aadress; täpsed nõuded sõltuvad teie asukohariigist ja SeaBanki tingimustest. Kontroll võib hõlmata dokumendi pildistamist või näotuvastust. Enne registreerumist veenduge, et laadite rakenduse alla ametlikust rakendustepoest ning esitate tundlikke andmeid ainult turvalises, ametlikus kanalis.
Kas SeaBanki kasutamine on turvaline ja kuidas minu raha kaitstakse?
SeaBank võib kasutada tavapäraseid digipanganduse turvameetmeid, näiteks sisselogimise kinnitamist, seadme kontrolli ja tehingute jälgimist, kuid rakenduse turvalisus ei kõrvalda kõiki riske. Kaitske oma telefoni ekraanilukuga, kasutage tugevat kordumatut parooli ning ärge jagage kinnituskoodi ega sisselogimisandmeid kellegagi. Hoiuste kaitse ja panga tegevusluba sõltuvad riigist, seega kontrollige enne raha hoiustamist ametlikest allikatest, milline kaitse teie kontole kehtib.
Kas SeaBanki kasutamine on tasuta ning kas tehingute eest võetakse tasu?
Rakenduse allalaadimine või konto avamine võib olla tasuta, kuid see ei tähenda, et kõik teenused oleksid tasuta. Ülekannete, sularaha väljavõtmise, kaardi kasutamise, valuutavahetuse või muude toimingute eest võidakse küsida tasu; limiidid ja hinnad võivad muutuda ning erineda riigiti. Enne tehingu kinnitamist vaadake rakenduses kuvatavat tasu ja tutvuge kehtiva hinnakirjaga. Ärge lähtuge vanadest arvustustest, sest tasutingimused võivad ajas muutuda.
Kas SeaBank on minu riigis saadaval ja millised telefonid seda toetavad?
SeaBanki saadavus oleneb riigist ning rakenduse funktsioonid võivad piirkonniti erineda. Kontrollige Google Playst või App Store’ist, kas ametlik rakendus on teie asukohas saadaval, milliseid seadme- ja operatsioonisüsteemi nõudeid see esitab ning kas teie telefon vastab neile. Samuti tasub vaadata rakenduse viimast uuendamiskuupäeva ja arendaja nime. Kui rakendust teie riigis ei pakuta, ärge laadige seda alla tundmatutest veebiallikatest ega kasutage piirkonnapiirangute vältimiseks mitteametlikke faile.


